
Le Clarity Act reste bloqué au Sénat, mais la CFTC prépare une autre voie pour réguler certaines plateformes américaines. Son président Michael Selig a confirmé cette initiative le 26 octobre 2026.
Cette démarche concerne principalement les transactions crypto de détail avec marge, financement ou effet de levier. Elle ne crée aucune licence fédérale générale immédiatement applicable.
Points clés sur le Clarity Act et la CFTC :
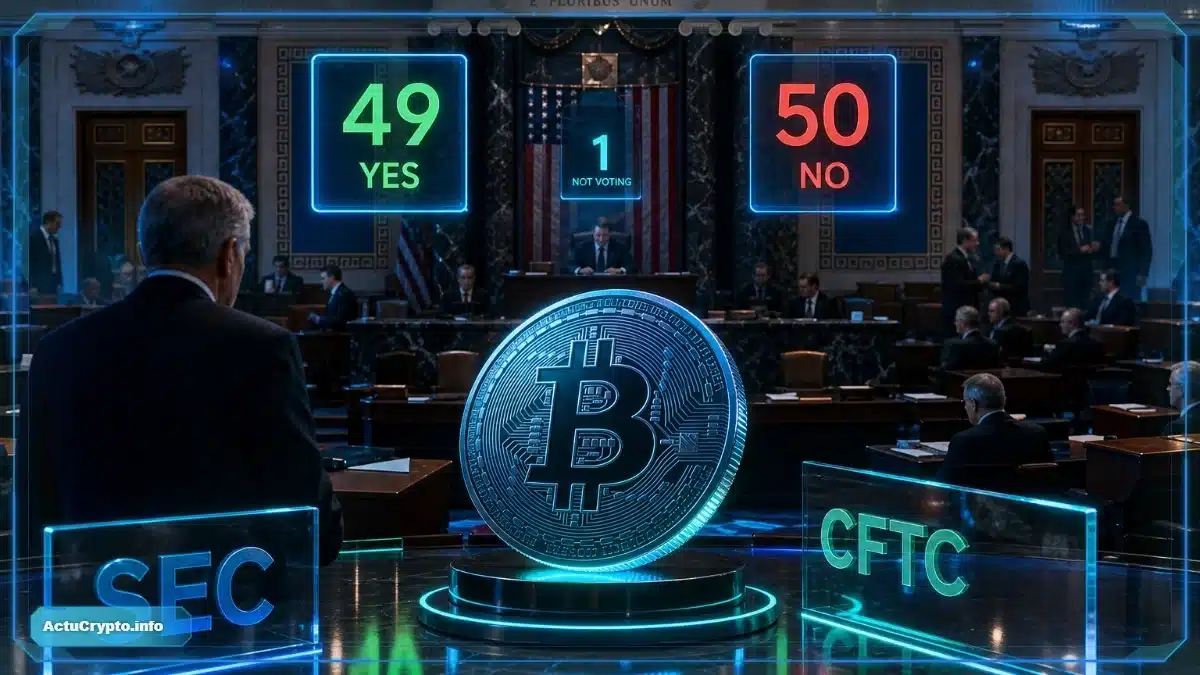
- Congrès : le Clarity Act n’a pas franchi le vote de procédure du 15 septembre, par 49 voix contre 50.
- CFTC : les projets CTX et CAM explorent l’application de pouvoirs juridiques existants aux activités crypto concernées.
- Calendrier : la consultation est ouverte jusqu’au 14 décembre 2026 ; aucune règle finale n’est encore adoptée.
Clarity Act : un vote défavorable sans rejet définitif
Le 15 septembre, le Sénat a examiné une motion de clôture concernant H.R. 3633. Elle a recueilli 49 voix favorables, contre 50 défavorables, et un non-votant. Le seuil requis était de 60 voix. Le Clarity Act n’a pas franchi cette étape. Ce résultat ne correspond ni à son adoption ni à un rejet définitif du texte lui-même. Une demande de réexamen a été introduite après le vote.
Le Sénat bloque une étape de procédure en septembre
Le Clarity Act envisage une répartition plus claire des compétences fédérales entre la SEC et la CFTC. Le Clarity Act vise les marchés crypto et les obligations des intermédiaires. Ses partisans recherchent des règles nationales cohérentes. Ses détracteurs ont soulevé d’autres préoccupations pendant les négociations parlementaires. À ce stade, aucun compromis législatif définitif n’est entré en vigueur. L’incertitude demeure pour les entreprises crypto souhaitant connaître leurs obligations futures.
Pourquoi la CFTC avance sans nouvelle loi du Congrès
Michael Selig souhaite utiliser les outils dont son agence dispose déjà. Le 5 octobre, la CFTC a publié un avis préalable de réglementation, appelé ANPRM. Le Federal Register l’a repris le 13 octobre. Le Clarity Act ne constitue donc pas la base juridique de cette consultation. Celle-ci s’appuie sur la section 2(c)(2)(D) du Commodity Exchange Act. Cette disposition concerne certaines transactions de détail proposées avec levier, marge ou financement.
La distinction est décisive pour le secteur crypto. Une plateforme proposant seulement des achats comptants ordinaires n’entre pas automatiquement dans ce dispositif. Certaines opérations financées peuvent relever des compétences déjà établies de la CFTC. Le régulateur cherche à définir ce périmètre, sans étendre unilatéralement son autorité à tout le marché. Le Clarity Act poursuivrait un objectif plus vaste, nécessitant toujours l’intervention du Congrès.
Regulation CTX et CAM : les mécanismes envisagés
Regulation Crypto Asset Transactions, ou CTX, chercherait à préciser les transactions couvertes par la législation existante. L’exemple classique concerne un particulier achetant des grâce à une marge. Le financement peut amplifier les gains et les pertes. Mais la CFTC étudie également une question moins intuitive : une offre de levier suffit-elle parfois ? Son avis considère cette interprétation possible sous certaines conditions, même lorsque le client paie intégralement son achat.
CTX pourrait couvrir certaines offres de financement
Cette lecture du droit dépend aussi des exceptions prévues par la loi. La livraison effective des actifs, appelée actual delivery, constitue notamment un facteur déterminant. Elle peut limiter l’application de certaines obligations propres aux transactions financées. Le Clarity Act ne modifie pas ces critères tant qu’il n’est pas adopté. Pour les entreprises crypto, documenter les modalités de financement et de livraison deviendrait essentiel dans le cadre envisagé.
CAM proposerait un cadre spécialisé aux plateformes concernées
Regulation Crypto Asset Markets, ou CAM, porterait sur les lieux de négociation des transactions CTX. Le projet explore une adaptation du régime des Designated Contract Markets, déjà utilisé pour les dérivés. Une plateforme éligible pourrait emprunter une voie de désignation fédérale spécialisée. Il ne s’agit pas d’une immatriculation obligatoire pour tous les échanges crypto. Les règles précises concernant l’admissibilité et les obligations restent à élaborer après consultation.
Le régulateur étudie notamment la surveillance des transactions, les conflits d’intérêts et la séparation des fonds clients. Il sollicite aussi des avis sur la preuve de réserves dans certaines situations. Cette piste ne constitue pas une obligation adoptée. Des intermédiaires réglementés pourraient intervenir dans la gestion des avoirs et la compensation. Le Clarity Act irait plus loin en redessinant l’architecture fédérale générale, au-delà de ces seuls marchés.
Ce que les plateformes et leurs clients doivent surveiller
La CFTC souhaite adapter plusieurs protections des dérivés aux opérations crypto. Elle étudie les manipulations, les conflits d’intérêts et la garde des fonds. L’affaire FTX rappelle l’importance des contrôles, sans garantir leur efficacité absolue.
Les plateformes crypto devront examiner les offres de marge, les contrats et les modalités de livraison. Un intermédiaire exclusivement au comptant ne relèverait pas automatiquement de CAM. Les clients devront distinguer les licences locales des protections fédérales réellement applicables. Le Clarity Act suit une procédure législative distincte.
La consultation se termine le 14 décembre 2026. Une proposition formelle pourrait ouvrir de nouveaux commentaires. Aucune entrée en vigueur n’est programmée. Le Clarity Act peut revenir au Sénat, mais sans calendrier garanti. Les plateformes devront suivre séparément ces deux processus.
Le Clarity Act reste en suspens. La CFTC avance sur un périmètre plus limité, mais ses nouvelles règles doivent encore être élaborées.
FAQ : Clarity Act et régulation crypto américaine
Non. Le Sénat a bloqué une motion de clôture le 15 septembre 2026, sans procéder au vote final sur la loi.
Non. La voie envisagée vise certaines activités de détail avec marge, levier ou financement, dans les limites des pouvoirs existants.
Aucune date n’est fixée. Les commentaires sont attendus jusqu’au 14 décembre 2026, avant toute éventuelle proposition formelle.
Sources : Sénat américain, vote du 15 septembre ; CFTC, avis du 5 octobre ; Federal Register, consultation CTX-CAM. État des informations au 27 octobre 2026.
Information réglementaire générale, sans conseil juridique ni conseil en investissement. Les règles proposées ne sont pas encore en vigueur.