
La panne Chase du 16 novembre 2026 a ralenti des transactions bancaires aux États-Unis. JPMorgan Chase cite un bug logiciel, sans indice de cyberattaque. La banque a confirmé lundi soir le retour au traitement normal des opérations. Des clients de plusieurs banques américaines signalaient aussi des difficultés avec Zelle. Ces plaintes révèlent des dépendances entre banques américaines.
Le 17 novembre, la panne Chase interroge la résilience bancaire, sans piratage confirmé. Les signalements multiples ne prouvent ni attaque coordonnée ni défaillance générale des banques américaines. Ils montrent cependant comment une transaction retardée peut affecter deux institutions distinctes. L’analyse distingue disponibilité des services, sécurité des dépôts et fiabilité des paiements.
À retenir
- Selon JPMorgan, la panne Chase provient d’un bug logiciel interne, sans preuve publique de cyberattaque.
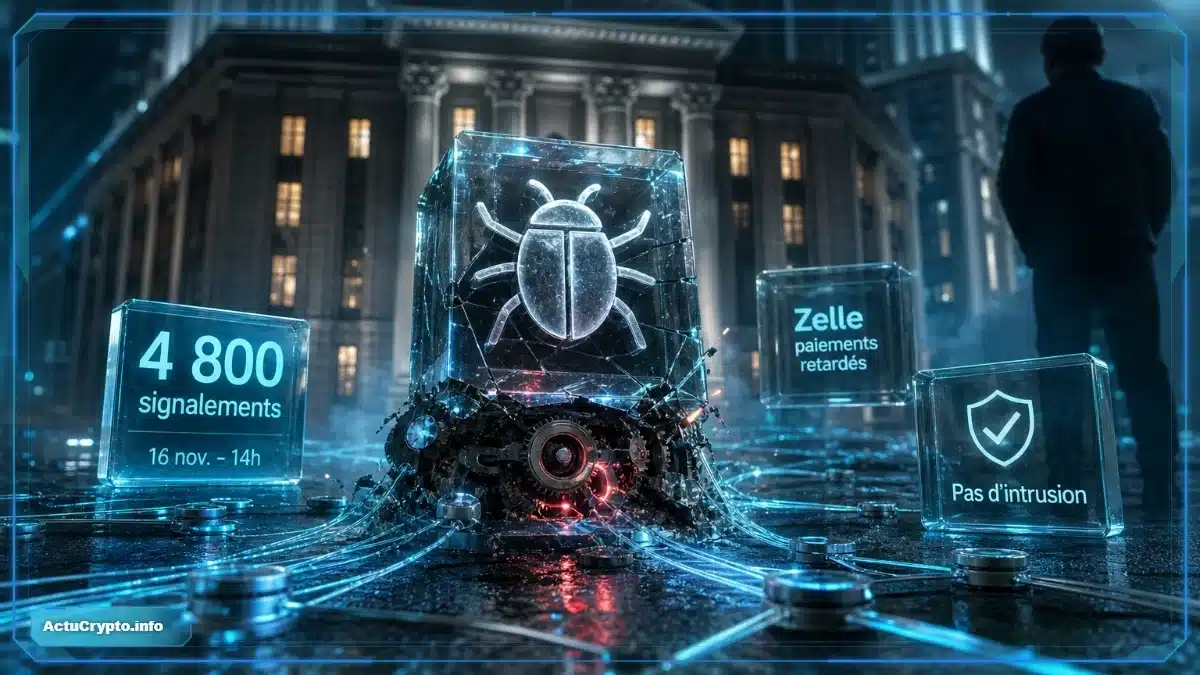
- Près de 4 800 signalements concernaient Chase vers 14 heures, heure de New York, selon CBS News et Downdetector.
- Plusieurs banques américaines recueillaient des plaintes, malgré un réseau Zelle déclaré opérationnel.
Panne Chase : origine et chronologie de l’incident
JPMorgan Chase a identifié un bug logiciel dans ses systèmes internes. Selon Reuters, il allongeait les délais de traitement, affectant aussi certaines banques destinataires. La panne Chase concernait donc une fonction opérationnelle précise, pas une disparition annoncée des fonds. La banque assurait que ses clients conservaient leur argent et leurs accès.
Un bug logiciel confirmé, sans intrusion établie
Son porte-parole Joe Evangelisti a publiquement écarté une cyberattaque. Cette position repose sur les informations communiquées par Chase, sans rapport technique indépendant accessible. Aucune investigation externe publiée n’élimine pourtant chaque hypothèse. La panne Chase reste officiellement liée à un bug, les spéculations sur les banques américaines restent non étayées.
Des plaintes nombreuses, mais des situations différentes
Chase comptait près de 4 800 signalements le 16 novembre vers 14 heures. D’autres remontées visaient Bank of America, Wells Fargo et U.S. Bank. Ces chiffres proviennent de Downdetector, qui recueille des déclarations volontaires. Ils reflètent des plaintes, pas les comptes réellement touchés. Leur niveau varie aussi selon l’heure du relevé.
Bank of America a déclaré à CBS que ses systèmes fonctionnaient normalement. U.S. Bank a également indiqué que ses infrastructures n’étaient pas directement touchées. Certains retards provenaient de virements impliquant Chase. La panne Chase a donc pu provoquer des alertes dans plusieurs banques américaines, sans démontrer leur panne simultanée.
Banques américaines : pourquoi Zelle a subi des retards
Un paiement entre banques américaines exige plusieurs validations informatiques. Si Chase traite une opération lentement, la banque destinataire peut attendre sa confirmation. Le transfert semble bloqué, même si les autres services fonctionnent. La panne Chase illustre cette transmission indirecte : un incident local crée une gêne visible ailleurs.
Un transfert dépend de plusieurs intermédiaires
Early Warning Services affirmait que son réseau Zelle fonctionnait normalement. Les retards pouvaient provenir des institutions participantes et non du réseau central. Pour les banques américaines, le canal et son exécution relèvent de systèmes distincts. Une panne Chase peut ainsi ralentir des paiements Zelle sans établir une panne générale du service.
Dépôts protégés et paiements indisponibles : deux risques
Une transaction retardée ne signifie pas un dépôt perdu. Chase assurait que ses clients conservaient accès à leurs comptes et à leurs fonds. Cela n’annule pas le coût potentiel d’une panne Chase pour une entreprise attendant un règlement. Ce retard peut perturber sa trésorerie, ses échéances ou une livraison.
Il faut aussi distinguer résilience informatique, cybersécurité et solvabilité. Un bug peut interrompre un service sans compromettre données ou réserves. À l’inverse, un solde visible ne garantit pas une exécution immédiate. Pour les banques américaines, la panne Chase souligne des risques opérationnels : délais et régularisations.
Après la panne Chase : quels signaux surveiller ?
Le 16 novembre au soir, Chase annonçait que ses transactions étaient de nouveau comptabilisées normalement. Mardi matin, un média américain observait également un retour à la normale des signalements sur Downdetector. Ces deux indicateurs suggèrent une reprise opérationnelle, sans garantir que chaque transfert bloqué ait été régularisé simultanément.
Après une panne Chase, les clients concernés devraient consulter leur avant de relancer un virement. Un ordre affiché en attente peut finalement aboutir, puis créer un doublon s’il est répété. En cas d’anomalie persistante, contacter sa banque reste préférable à plusieurs tentatives successives. Pour les entreprises, rapprocher relevés, confirmations et factures permet d’identifier les règlements réellement manquants.
Le principal test sera la stabilité du traitement après rétablissement. De nouvelles plaintes concentrées sur des paiements impliquant Chase suggéreraient un problème résiduel. Des perturbations indépendantes chez plusieurs banques américaines exigeraient, au contraire, des vérifications distinctes. Sans données techniques publiques, attribuer automatiquement chaque difficulté à la panne Chase serait prématuré. Les établissements devront également préciser, si possible, leurs mesures correctives.
Cette expérience intéresse aussi les utilisateurs de cryptomonnaies. Une blockchain fonctionnelle ne protège pas nécessairement contre une panne chez un dépositaire ou une plateforme. De même, les banques américaines disposent de protections distinctes de la simple accessibilité numérique. La panne Chase n’établit aucune supériorité générale entre finance traditionnelle et cryptoactifs. Elle rappelle plutôt que chaque intermédiaire ajoute une dépendance opérationnelle.
En définitive, la panne Chase apparaît comme un incident logiciel résolu, non comme une cyberattaque démontrée. La vigilance porte désormais sur les paiements retardés et la transparence technique.
FAQ : panne Chase et banques américaines
Non, selon les déclarations publiques de JPMorgan Chase. La banque évoque un bug logiciel et aucune preuve vérifiée ne démontre une intrusion.
Certains paiements impliquaient Chase et un autre établissement. Un retard chez Chase pouvait donc affecter un destinataire dont les systèmes fonctionnaient.
Pas immédiatement. Vérifiez d’abord son statut et votre historique, puis contactez votre banque pour éviter un éventuel paiement en double.
Article d’Actu Crypto publié à titre informatif, sans conseil financier ni recommandation d’investissement. Les actifs numériques et produits financiers comportent des risques. Les données évoluent.