



Le 18 novembre 2026, l’action Nvidia a perdu 2,9 % à Wall Street, malgré des résultats records publiés la veille. Le fabricant affiche 115,8 milliards de dollars de revenus au trimestre clos le 25 octobre. La demande en intelligence artificielle demeure soutenue, mais la Bourse reste prudente.
Cette divergence soulève une question : les profits de Nvidia prouvent-ils la rentabilité des investissements dans l’intelligence artificielle ? Les clients doivent amortir leurs équipements, alors que le fabricant change de dirigeant. De bons résultats ne garantissent donc pas une hausse boursière.
À retenir sur la baisse de l’action Nvidia et l’intelligence artificielle
- Nvidia affiche 65,3 milliards de dollars de bénéfice net GAAP et 107,6 milliards de revenus Data Center.
- Les dépenses en intelligence artificielle profitent au fournisseur, sans assurer la rentabilité des clients.
- Le groupe prévoit 130 milliards de dollars de revenus au prochain trimestre, malgré des marges anticipées plus faibles.
Résultats records, réaction boursière défavorable
Les ventes de Nvidia atteignent 115,8 milliards de dollars, contre 57 milliards un an auparavant. Le bénéfice net GAAP atteint 65,3 milliards, après 31,9 milliards. La marge brute GAAP s’établit à 74,8 %, contre 74,9 % en données ajustées. Ces mesures décrivent la performance du fabricant d’équipements.
Des revenus historiques et une marge élevée
L’activité Data Center rapporte 107,6 milliards de dollars, soit près de 93 % du chiffre d’affaires. Sa croissance annuelle atteint 110 %. Les processeurs et systèmes réseau répondent à des besoins croissants d’intelligence artificielle. Cette concentration renforce aussi la dépendance de Nvidia aux budgets d’investissement des grands opérateurs de cloud.
Pourquoi l’action baisse malgré la croissance
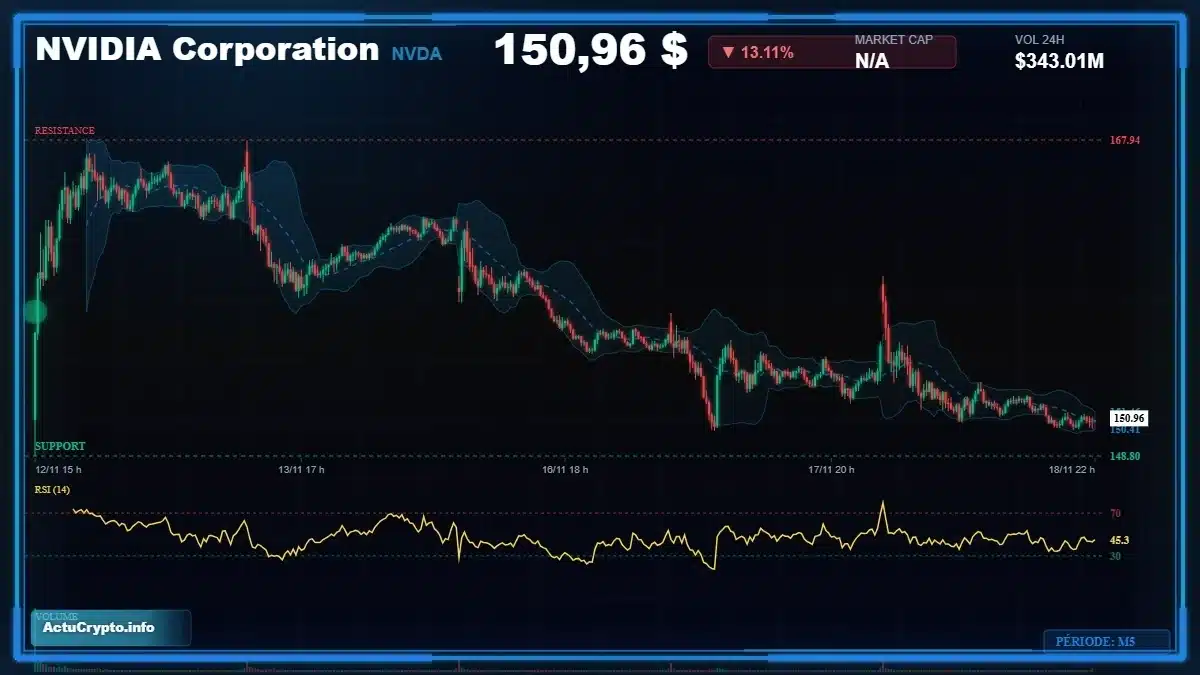
Selon Reuters, l’action Nvidia a perdu 2,9 % le 18 novembre, après un début de séance favorable. Ce recul ne contredit pas les résultats publiés. Les cours reflètent aussi les attentes antérieures, les valorisations et les incertitudes futures. Une croissance exceptionnelle ne suffit pas toujours à satisfaire les investisseurs.
La gouvernance ajoute une incertitude indépendante de l’intelligence artificielle. Le conseil a accepté la démission de Jensen Huang le 11 novembre, selon la SEC. Colette Kress assure la direction générale par intérim. Le président Harvey Jones a ensuite écarté son retour, selon Associated Press. Aucune donnée ne relie directement cette transition aux commandes du trimestre.
Intelligence artificielle : la rentabilité au-delà des ventes
Nvidia vend les équipements nécessaires à l’entraînement et à l’exécution des modèles d’intelligence artificielle. Ses clients supportent ensuite l’électricité, le refroidissement, les bâtiments et le financement. Ils doivent vendre suffisamment de services pour couvrir ces charges et amortir leurs achats. Les bénéfices du fournisseur ne mesurent donc pas le rendement des centres de données.
Centres de données : qui capte les revenus ?
Un centre très utilisé peut produire des recettes élevées. Des installations sous-utilisées risquent au contraire de supporter des coûts fixes importants. Les tarifs facturés et la durée économique des processeurs comptent également. Dans l’intelligence artificielle, de nouveaux matériels plus puissants peuvent accélérer l’obsolescence des anciens. La demande actuelle ne garantit pas la rentabilité future de chaque projet.
Vera Rubin : livraisons et retour sur investissement
Nvidia indique avoir commencé les livraisons de Vera Rubin NVL72. Des systèmes fonctionnent chez CoreWeave, Google Cloud, Microsoft Azure, Oracle Cloud Infrastructure et Nebius. Ces déploiements confirment une commercialisation, pas une rentabilité démontrée chez tous les clients. Les performances annoncées devront être évaluées face aux coûts réels et aux taux d’utilisation.
Pour les opérateurs, une meilleure puissance de calcul peut réduire le coût par requête d’intelligence artificielle. Elle peut aussi imposer un nouvel investissement initial. Un calcul plus rapide n’assure pas automatiquement davantage de clients payants. Les flux de trésorerie, les prix des services et la durée d’utilisation permettront d’évaluer la création de valeur.
Nvidia : prévisions, marges et risques à surveiller
Nvidia prévoit 130 milliards de dollars de revenus pour le quatrième trimestre fiscal 2027, avec 3 % de variation. La fourchette atteint 126,1 à 133,9 milliards. Ce sont des prévisions, pas des ventes réalisées. Le trimestre inclut une semaine de plus, ce qui rend les comparaisons complexes.
La marge brute ajustée devrait se situer entre 71 % et 72 %, contre 74,9 % auparavant. Nvidia prévoit 10,7 milliards de dollars de charges d’exploitation ajustées. Cette évolution suggère une croissance moins directement transférée aux marges. Elle ne permet toutefois pas d’identifier une cause unique.
Les perspectives excluent tout revenu lié aux équipements Data Center destinés à la Chine. Les contraintes commerciales constituent ainsi un risque distinct de la demande mondiale en intelligence artificielle. Les investisseurs devront comparer les projections aux commandes effectivement livrées.
Au-delà de Nvidia, les rapports des plateformes cloud fourniront des confirmations essentielles. Les revenus liés à l’intelligence artificielle doivent justifier les dépenses et les frais d’exploitation. Une croissance des commandes sans rendement client durable pourrait fragiliser les attentes boursières.
Les comptes confirment une demande exceptionnelle en intelligence artificielle. La prochaine épreuve sera de préserver les marges et de démontrer la rentabilité des investissements clients.
FAQ : Nvidia et intelligence artificielle
Non pour l’ensemble du secteur. Nvidia a dégagé 65,3 milliards de dollars de bénéfice net GAAP au trimestre clos le 25 octobre 2026. Ce résultat mesure sa rentabilité, pas celle des clients qui financent leurs centres de données.
Non. Nvidia prévoit environ 130 milliards de dollars de revenus au quatrième trimestre fiscal 2027, avec une variation de 3 %. Ce trimestre comprend une semaine supplémentaire. La société attend également une marge brute de 71 % à 72 %.
Colette Kress assure la direction générale par intérim depuis le 11 novembre 2026 et reste directrice financière. Harvey Jones préside le conseil. Nvidia recherche un successeur permanent, tandis que le conseil a écarté un retour immédiat de Jensen Huang.
Cet article d’Actu Crypto est informatif et ne constitue pas un conseil financier. Les actions et produits financiers présentent des risques. Les cours évoluent.