


Le groupe du Conseil de l’Union européenne chargé des services financiers se réunira à Bruxelles le 21 septembre 2026. Il prépare le troisième trilogue sur l’euro numérique. Les prestataires crypto régulés pourraient participer à sa distribution. Leur licence MiCA ne leur donnerait toutefois aucun droit d’accès automatique.
L’enjeu ne se limite pas à ouvrir le dispositif aux plateformes crypto. Le texte définira les intermédiaires autorisés à proposer cette future monnaie de banque centrale aux particuliers et aux entreprises. Or plusieurs paramètres, dont les plafonds de détention et la rémunération des services, restent en discussion.
Points clés sur deFi dans le marché crypto :
- Certains PSCA pourront distribuer l’euro numérique s’ils disposent aussi de l’agrément de paiement requis.
- Le Parlement a validé l’ouverture des négociations par 416 voix contre 169, avec 22 abstentions.
- La BCE ne garantit aucun lancement : elle envisage un pilote en 2027 et une émission en 2029, sous conditions.
L’euro numérique ouvre une porte aux PSCA
Le Parlement et le Conseil prévoient déjà un rôle encadré pour les prestataires de services sur crypto-actifs. Cette ouverture ne transforme pas pour autant tous les exchanges régulés en futurs distributeurs.
MiCA ne suffit pas seul
Dès 2023, la Commission européenne a inscrit ce principe dans sa proposition. Un prestataire MiCA pourrait distribuer l’euro numérique à condition de gérer aussi des comptes comme prestataire de services de paiement.
Adopté le 19 décembre 2025, le mandat de négociation du Conseil suit cette même logique. Les prestataires crypto concernés devront relever à la fois de la réglementation crypto et du statut de paiement adéquat. L’accès ne serait donc pas généralisé à toute entreprise titulaire d’une autorisation MiCA.
En Europe, le seul statut de PSCA ne suffira pas pour la crypto. Il faudra vérifier sa capacité à ouvrir ou administrer les comptes nécessaires et à exécuter les paiements. Il devra aussi respecter les obligations de protection des clients.
Un rôle d’intermédiaire, pas d’émetteur
Distribuer cette monnaie numérique ne signifie pas la créer. L’émission relèverait de la BCE, si elle prend cette décision après l’adoption du règlement. Les banques, établissements de monnaie électronique et prestataires éligibles assureraient l’accès aux utilisateurs.
La distinction compte aussi pour éviter une confusion avec un stablecoin. Ni l’offre ni les règles monétaires ne relèveraient d’un prestataire crypto. Dans le cadre de l’Union européenne, il proposerait des portefeuilles ou des comptes et les services de paiement associés.
Les mandats révèlent les vrais points de friction
À Bruxelles, la réunion prépare les discussions ; elle ne vaut pas accord politique. Les documents disponibles organisent le travail avant le troisième trilogue, sans préjuger de l’issue de la négociation interinstitutionnelle.
Un vote large, mais pas un texte final
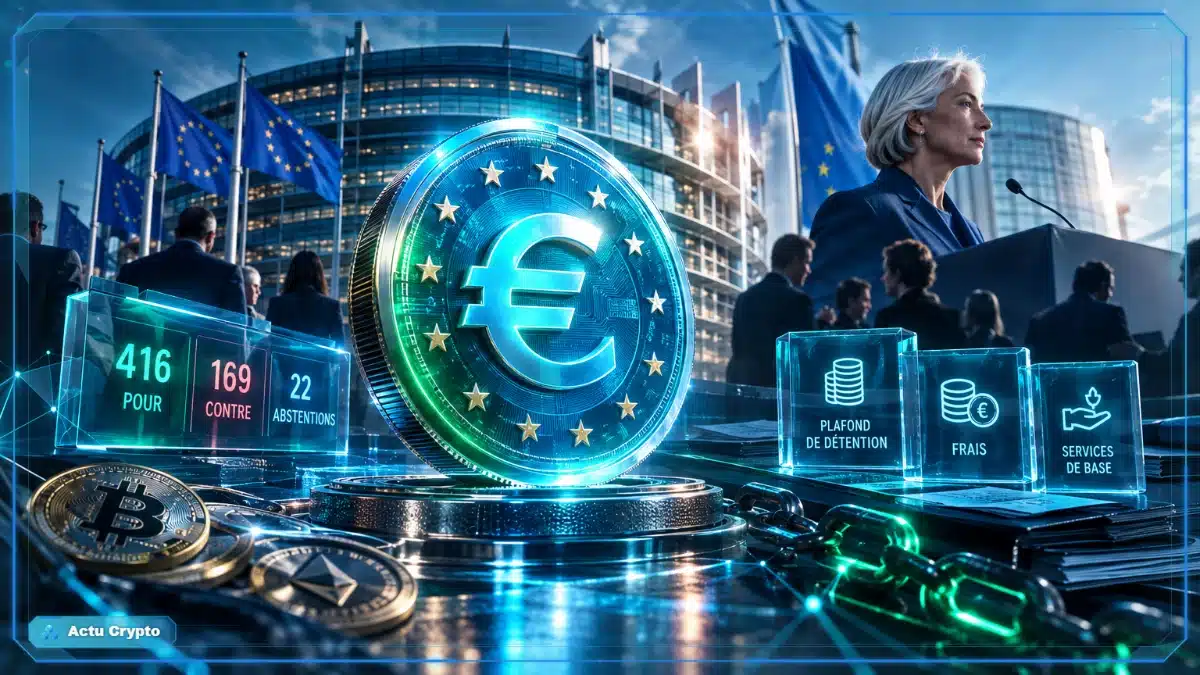
En juillet 2026, le Parlement européen a donné son feu vert aux négociations sur le règlement établissant l’euro numérique. Résultat du vote : 416 voix pour, 169 contre et 22 abstentions. Le vote ouvre les négociations ; les arbitrages avec le Conseil restent à trancher.
Le paquet « monnaie unique » comporte aussi un texte sur le service dans les États membres hors zone euro. Il inclut un règlement relatif au cours légal des billets et pièces. Cette architecture rappelle que le projet ne se réduit pas à une application de paiement numérique.
Plafonds et frais restent à trancher
Le Conseil examine les limites de détention, la gratuité de certains services de base et la rémunération des intermédiaires. Le 10 septembre, Christine Lagarde a cité la répartition des frais et le plafond de détention parmi les dossiers techniques les plus sensibles.
Ces sujets déterminent la portée pratique du service. Un plafond bas limiterait son usage comme réserve de valeur. Une rémunération insuffisante pourrait dissuader les prestataires de paiement d’investir dans l’infrastructure. À l’inverse, un dispositif mal calibré pourrait nourrir les craintes de déplacement des dépôts bancaires.
La prudence s’impose donc sur les annonces d’intégration imminente. La documentation publique ne permet pas encore d’identifier les prestataires crypto retenus. Elle ne précise pas non plus leurs conditions commerciales.
La distribution par les prestataires crypto
Si le règlement maintient le principe actuel, certains acteurs pourraient proposer à un même client des services sur cryptomonnaies. Ils pourraient également lui donner accès à la monnaie publique. Cette coexistence entraînerait des exigences opérationnelles plus élevées qu’un simple ajout de produit.
Des portefeuilles sous surveillance réglementaire
Les entreprises éligibles devraient concilier leurs obligations MiCA avec celles des services de paiement. Elles devraient identifier les clients, garantir la sécurité et la continuité du service, puis traiter les opérations. Le cadre européen MiCA présenté par l’ESMA ne remplace pas les exigences sectorielles liées au paiement.
Cette superposition peut favoriser les groupes déjà présents dans la finance régulée. Pour les PSCA spécialisés, elle peut aussi représenter un coût d’entrée important. Le texte ne promet donc pas une égalité de fait entre les acteurs, même s’il prévoit une possibilité d’accès.
Un usage distinct de la DeFi
Le projet ne crée pas un pont automatique avec la DeFi. L’euro numérique envisagé est une monnaie de banque centrale intégrée à un circuit de paiement encadré. Ce n’est pas un jeton librement émis ou gouverné par un protocole.
Pour l’utilisateur, un wallet crypto ne deviendrait pas automatiquement compatible avec cette monnaie. L’intégration dépendrait des prestataires autorisés, des règles techniques ultérieures et des choix de distribution retenus dans le règlement définitif.
L’euro numérique attend encore son feu vert
Le calendrier de la BCE place le texte européen au centre du processus. Un compromis politique entre Parlement et Conseil ne suffirait pas à mettre en circulation cette nouvelle forme de monnaie.
La BCE vise une adoption législative d’ici la fin 2026. Dans ce scénario, elle envisage un pilote en 2027, puis une première émission au cours de 2029. Ces jalons restent conditionnels et l’institution conserve la décision finale d’émettre.
Le prochain élément vérifiable sera le contenu public du troisième trilogue. Viendra ensuite la formulation retenue dans le règlement. C’est alors que l’on saura si les prestataires crypto conservent une voie d’accès, et à quelles contraintes précises.
Repères sur le calendrier et les intermédiaires
Les négociations européennes déterminent le cadre légal ; la BCE décide ensuite d’une éventuelle émission. Les conditions de participation des prestataires de paiement resteront déterminantes pour le déploiement concret.
FAQ : Euro numérique, réglementation et troisième trilogue
Le troisième trilogue peut fixer les derniers arbitrages entre Parlement et Conseil. Il doit notamment clarifier les règles de distribution, les plafonds de détention, la gratuité de services de base et la rémunération des intermédiaires. Aucun accord n’était public au moment de la réunion préparatoire du 21 septembre 2026.
Non, une licence MiCA seule ne suffirait pas selon les positions actuellement négociées. Un prestataire de services sur crypto-actifs devrait aussi disposer du statut requis de prestataire de services de paiement gestionnaire de comptes. Le règlement final précisera les conditions juridiques et opérationnelles applicables.
La BCE envisage un pilote en 2027 et une première émission en 2029 si la législation européenne est adoptée d’ici la fin 2026. Cette échéance n’est pas une date ferme : l’émission dépendrait d’abord du règlement, puis d’une décision propre de la Banque centrale européenne.
Disclaimer : Cet article est fourni à titre informatif et ne constitue pas un conseil en investissement. Les cryptomonnaies sont des actifs volatils. Faites vos propres recherches avant toute décision.