


Une nouvelle alerte crypto attire l’attention au Royaume-Uni. Ce 13 novembre 2026, la Financial Conduct Authority (FCA) signale Digital Coin Trade. Selon le régulateur britannique, cet acteur pourrait proposer des services financiers sans disposer des autorisations requises. L’avertissement concerne donc les consommateurs qui envisagent de lui confier de l’argent.
Le message demande toutefois de la précision. La FCA ne confirme ni escroquerie, ni victime, ni perte financière. Cette alerte crypto souligne surtout les risques liés aux prestataires non autorisés. Elle pose également une question essentielle : quelles protections restent aux investisseurs ?
À retenir
- La FCA publie son avertissement sur Digital Coin Trade le 13 novembre 2026, à 8 h 44.
- Au Royaume-Uni, cet acteur ne dispose pas des autorisations nécessaires pour les services financiers concernés.
- Aucune fraude avérée n’est établie. Les consommateurs doivent surtout examiner les permissions réglementaires et les recours disponibles.
Alerte crypto au Royaume-Uni : ce que confirme la FCA
La FCA a inscrit Digital Coin Trade sur sa liste des entreprises financières non autorisées. Sa publication du 13 novembre 2026 évoque une possible offre ou promotion de services financiers sans permission. Le régulateur britannique recommande ainsi d’éviter toute relation avec cet acteur.
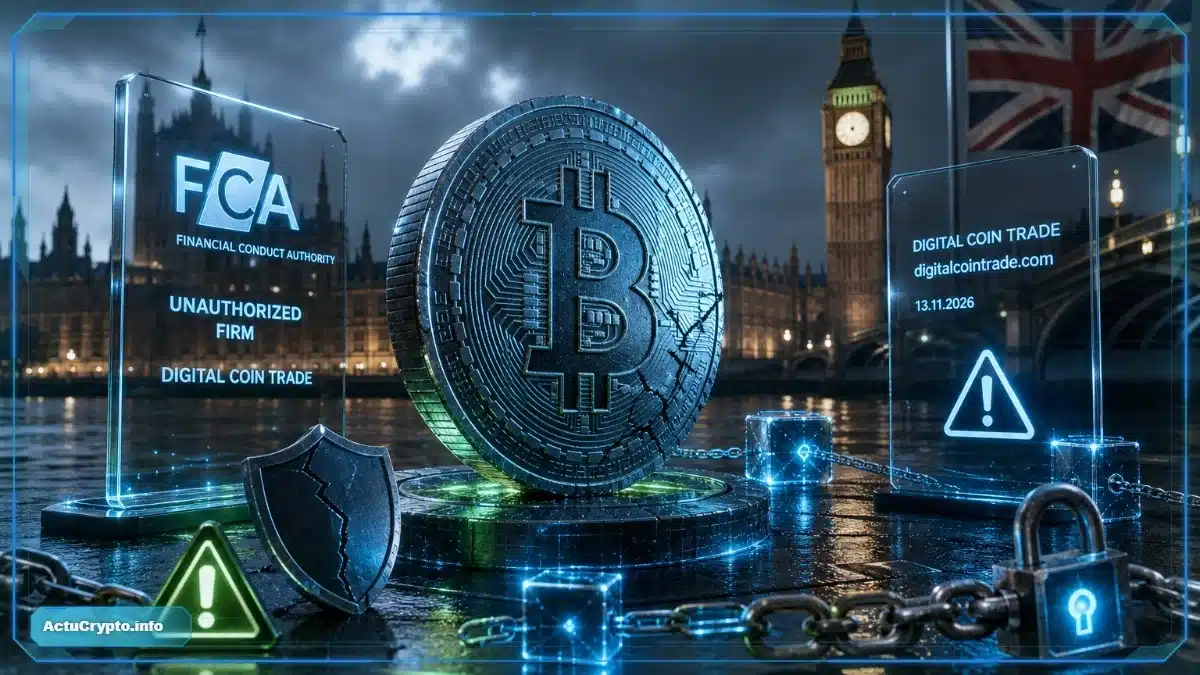
Digital Coin Trade signalé dans le registre des avertissements
Cette alerte crypto intervient dans un contexte de vigilance accrue autour des prestataires financiers et des crypto-actifs. Pour les consommateurs, le statut réglementaire d’une entreprise constitue un premier élément de vérification. En effet, une offre commerciale ne garantit ni autorisation officielle ni protection des fonds.
Mais une distinction reste fondamentale. L’avertissement de la FCA ne constitue pas une condamnation pénale. Le document ne confirme aucune fraude, aucune victime et aucune perte financière. Il ne mentionne pas non plus d’enquête judiciaire spécifique.
Cette nuance évite de confondre signalement réglementaire et escroquerie démontrée. Une alerte crypto peut prévenir un risque sans établir qu’un détournement d’argent a eu lieu. Pour Digital Coin Trade, les informations publiques imposent donc une lecture prudente des faits.
Un site identifié, mais aucune activité crypto précisément établie
La fiche officielle mentionne Digital Coin Trade et le domaine digitalcointrade.com. Elle indique également une adresse à Copthorne Way, Cambridge. Ces éléments permettent d’identifier le service concerné par l’avertissement britannique.
Cependant, une adresse déclarée ne prouve pas l’existence de bureaux physiques. La FCA rappelle que certaines coordonnées peuvent être inexactes ou appartenir à des tiers. Cette précaution compte particulièrement lorsqu’un site financier cherche à inspirer confiance.
Autre point important : malgré son nom, Digital Coin Trade ne présente aucune activité crypto précisément confirmée dans l’avertissement. La FCA ne documente ni trading Bitcoin, ni conservation de cryptomonnaies, ni service de staking. Elle ne nomme pas davantage de dirigeants ou de clients concernés.
Il serait donc prématuré de présenter cet acteur comme une plateforme d’échange de crypto-actifs opérationnelle. L’actualité crypto au Royaume-Uni exige ici une distinction entre activité supposée et activité réellement établie.
Pour les investisseurs, cette différence est déterminante. Le nom d’un service ne suffit jamais à confirmer sa nature commerciale. Seules des informations vérifiables permettent d’apprécier son statut et les risques associés.
Royaume-Uni : quels recours après une alerte crypto ?
Le principal enjeu dépasse la simple présence sur une liste d’avertissements. Selon la FCA, les consommateurs ne peuvent pas saisir le Financial Ombudsman Service pour les services concernés de Digital Coin Trade. Ils ne bénéficient pas non plus de la protection habituelle du Financial Services Compensation Scheme (FSCS).
Pourquoi le Financial Ombudsman et le FSCS ne protègent pas ces opérations
Cette situation peut modifier considérablement les recours disponibles. Le Financial Ombudsman Service examine certains litiges entre consommateurs et entreprises financières. De son côté, le FSCS couvre certaines créances éligibles lorsqu’un établissement financier défaillant ne peut plus rembourser ses clients.
Or, ces protections ne concernent pas automatiquement tous les investissements en cryptomonnaies. Une entreprise enregistrée peut également proposer des produits situés hors du périmètre couvert. Le statut réglementaire et la nature du service doivent donc faire l’objet de vérifications distinctes.
Cette alerte crypto rappelle ainsi une réalité souvent méconnue. Posséder des Bitcoin, des Ethereum ou d’autres actifs numériques ne garantit aucun droit automatique à indemnisation. Les protections dépendent du cadre juridique applicable et des opérations réellement effectuées.
Virement frauduleux ou transfert blockchain : les différences essentielles
Au Royaume-Uni, certaines fraudes par virement bancaire ouvrent droit à un remboursement depuis le 7 octobre 2024. Le Payment Systems Regulator encadre ce dispositif pour les opérations éligibles via Faster Payments et CHAPS.
Cependant, les conditions varient selon le mode de paiement et les établissements concernés. La nature de la fraude intervient également dans l’examen des demandes. Une alerte crypto ne déclenche donc aucun remboursement automatique.
En revanche, un transfert direct de cryptomonnaies vers un portefeuille externe relève d’une situation différente. Les transactions blockchain ne bénéficient pas nécessairement des protections prévues pour certains virements bancaires frauduleux.
Dans le dossier Digital Coin Trade, la FCA n’annonce aucune indemnisation particulière. Si un consommateur a déjà transféré des fonds, son prestataire de paiement constitue un premier interlocuteur. Les relevés bancaires, confirmations et identifiants de transaction peuvent documenter sa démarche.
Cette distinction reste essentielle pour les détenteurs de crypto-actifs. Le mode de transfert influence les possibilités de recours. Une opération bancaire et un envoi direct de cryptomonnaies n’offrent pas forcément les mêmes garanties.
Alerte crypto : vérifier un acteur financier avant d’investir
Face aux offres d’investissement, la FCA recommande son outil officiel Firm Checker. Ce service permet d’examiner le nom légal d’une entreprise et les permissions dont elle dispose. Il facilite également la comparaison entre ses coordonnées commerciales et les informations du registre. Cette vérification concerne notamment les offres liées au Bitcoin, à Ethereum ou aux rendements sur actifs numériques. Chaque produit doit donc correspondre au périmètre réglementaire réellement applicable.
De plus, l’absence d’une entreprise sur la FCA Warning List ne garantit pas sa fiabilité. Certains acteurs peuvent également usurper l’identité de sociétés autorisées. Une apparence professionnelle ou des références réglementaires affichées ne suffisent donc pas à établir la légitimité d’un service. Pour les investisseurs en cryptomonnaies, ces contrôles constituent une précaution importante. Ils permettent notamment d’identifier les différences entre une entreprise autorisée et un prestataire non enregistré. Ils aident aussi à mieux comprendre les protections réellement disponibles.
Si un versement a déjà eu lieu, chaque élément documentaire peut compter. Messages, relevés, adresses de portefeuilles et références blockchain facilitent la reconstitution des opérations. En cas de virement suspect, le consommateur peut contacter immédiatement sa banque. La FCA reçoit également les signalements au 0800 111 6768. Par ailleurs, les offres promettant de récupérer des fonds contre un paiement préalable appellent une vigilance particulière. Elles peuvent exposer les consommateurs à de nouveaux risques financiers.
Cette actu crypto intervient aussi dans une période de transition réglementaire britannique. Le Royaume-Uni prépare un nouveau régime d’autorisation des activités sur crypto-actifs. Son application est prévue le 25 octobre 2027. Cette alerte crypto concerne le statut non autorisé de Digital Coin Trade au Royaume-Uni. La FCA ne confirme aucune fraude. Son avertissement rappelle surtout l’importance des autorisations financières et des protections applicables aux investisseurs.
FAQ : alerte crypto et protection financière au Royaume-Uni
La FCA a inscrit Digital Coin Trade sur sa liste d’entreprises non autorisées le 13 novembre 2026. Elle estime que cet acteur pourrait cibler des consommateurs britanniques avec des services financiers sans permission. Cette alerte crypto ne démontre aucune escroquerie et ne mentionne aucune victime.
Non, aucun remboursement automatique n’existe. Pour les services concernés, les clients ne bénéficient pas des protections habituelles de l’Ombudsman et du FSCS. Certaines fraudes par virement bancaire peuvent relever d’un mécanisme distinct. Un transfert direct de cryptomonnaies n’ouvre pas nécessairement les mêmes recours.
Au Royaume-Uni, le FCA Firm Checker permet d’examiner les permissions d’un prestataire. La comparaison des coordonnées avec le registre officiel aide aussi à repérer les usurpations. Pour Digital Coin Trade, la FCA recommande d’éviter toute relation financière. Une adresse britannique ou un site professionnel ne prouve jamais une autorisation.
Article d’Actu Crypto à titre informatif, sans aucun conseil financier ou juridique. Vérifiez toujours les autorisations et les conditions de recours applicables.


