

MiCA 2 reste un raccourci. La Commission européenne a clos le 30 septembre 2026 sa consultation sur le réexamen du règlement MiCA. Elle n’a créé aucune nouvelle obligation. L’EBA et l’ESMA ont remis des recommandations sur le prêt et l’emprunt. Elles visent aussi les entreprises qui facilitent l’accès aux protocoles DeFi.
Le point central n’est pas nécessairement le smart contract autonome. La révision dite MiCA 2 pourrait viser les intermédiaires identifiables. Ceux-ci distribuent, commercialisent ou rendent ces services accessibles aux clients européens. Le rapport de la Commission, attendu au plus tard le 30 juin 2027, sera le prochain jalon officiel.
Points clés sur MiCA 2 :
- MiCA 2 pourrait étendre le cadre européen au crypto lending et au borrowing intermédiés.
- L’EBA a identifié des activités de prêt ou d’emprunt crypto dans au moins 16 États membres.
- L’ESMA propose d’encadrer les entreprises qui servent de passerelles vers la DeFi. Un protocole autonome ne serait pas automatiquement traité comme un prestataire.
MiCA 2 : l’EBA et l’ESMA visent le lending et les passerelles DeFi
Les recommandations des deux superviseurs ne changent pas les règles applicables aujourd’hui. Elles dessinent les services que la Commission européenne pourrait inclure dans une éventuelle réforme de MiCA.
Le prêt et l’emprunt crypto entrent dans le périmètre étudié
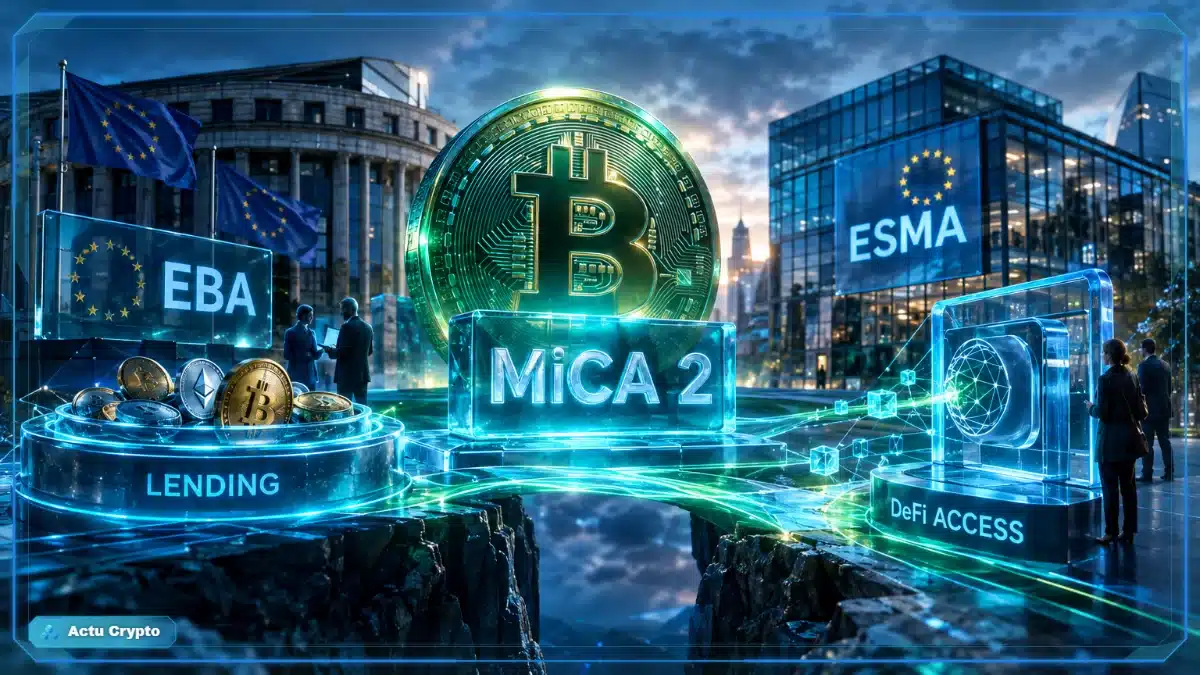
L’EBA recommande d’étudier l’ajout de l’intermédiation en crypto lending et borrowing parmi les services réglementés. Le mécanisme concerne les plateformes ou entreprises qui permettent à un client de prêter ses jetons contre un rendement. Il peut aussi emprunter des cryptomonnaies s’il apporte un collatéral. Cette fonction va plus loin que l’achat, la vente ou la conservation déjà couverts par MiCA.
L’autorité bancaire européenne a identifié ces activités dans au moins 16 États membres. Ce décompte ne renseigne ni les volumes de prêts, ni le nombre d’utilisateurs, ni les pertes éventuelles. Il confirme néanmoins que le sujet ne relève plus d’un usage isolé. Sous l’étiquette MiCA 2, Bruxelles examine donc une forme d’intermédiation financière construite sur les crypto-actifs.
Les risques cités se rapprochent de ceux du crédit : défaut de contrepartie, liquidations, levier, réutilisation du collatéral, failles de smart contracts et informations insuffisantes sur les rendements. L’EBA évoque des limites de levier, des tests d’adéquation et des obligations d’information renforcées. Ce sont des options de travail, pas des prescriptions déjà adoptées dans MiCA 2.
Les entreprises d’accès à la DeFi plutôt que les protocoles autonomes
L’ESMA se concentre sur l’entreprise qui rend la DeFi accessible à un client. Une société peut fournir une interface, sélectionner des protocoles ou organiser le parcours utilisateur. Elle peut aussi promouvoir un produit, même sans opérateur central du smart contract sous-jacent. Elle recommande d’encadrer ces acteurs par un nouveau service crypto réglementé.
La distinction envisagée est déterminante. Un protocole pleinement décentralisé et fourni sans intermédiaire peut rester hors du champ de MiCA. À l’inverse, la réglementation pourrait imposer des obligations à une passerelle identifiable. Ce serait le cas si elle organise concrètement l’accès, l’expérience utilisateur ou la commercialisation. La portée de MiCA 2 dépendrait moins du code du protocole. Elle tiendrait davantage au rôle que l’entreprise exerce auprès du client.
Les éléments disponibles ne fixent aucun test définitif pour qualifier la décentralisation. Ils ne dressent pas non plus de liste précise des interfaces concernées. Il serait donc erroné d’affirmer que la réglementation DeFi Europe viserait indistinctement tous les protocoles. Le projet cible d’abord les zones où l’on peut identifier une responsabilité commerciale.
Stablecoins : 39 EMT recensés et aucun ART autorisé au 1er septembre 2026
Les données publiées par l’EBA éclairent la maturité encore limitée de certaines catégories prévues par MiCA. Elles ne mesurent pas la taille du lending en Europe et ne permettent pas d’évaluer son niveau de risque.
Les chiffres de l’EBA décrivent un segment réglementé encore étroit
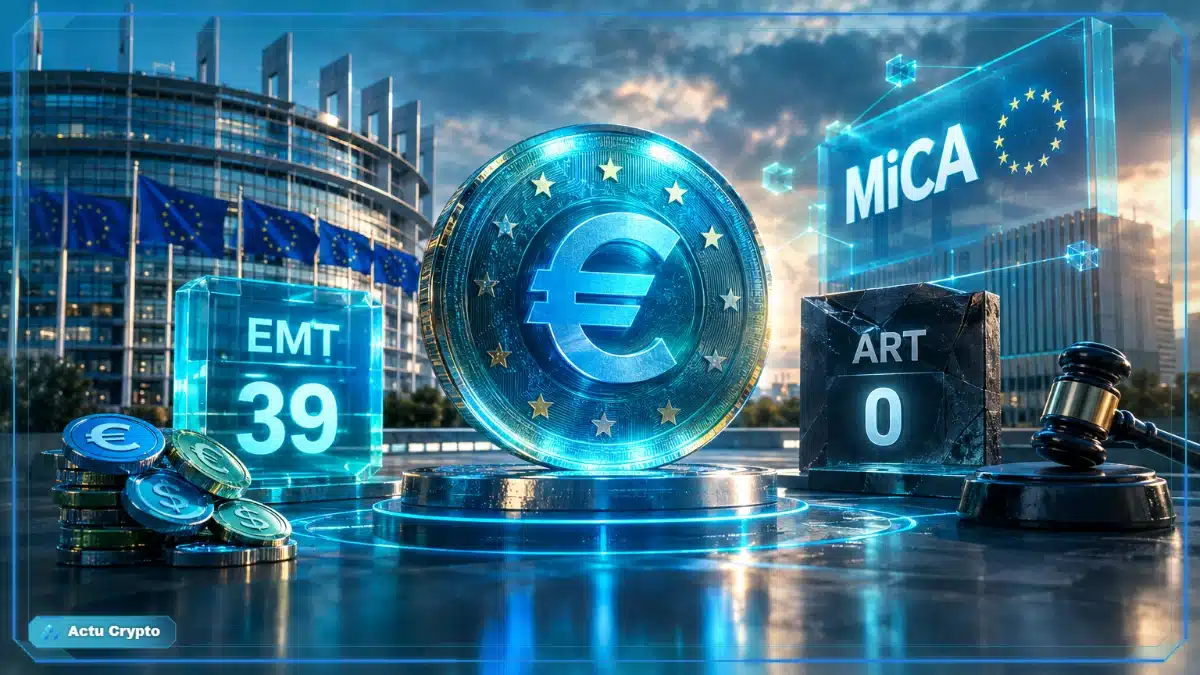
Au 1er septembre 2026, l’EBA recensait 39 e-money tokens (EMT) émis sous MiCA et aucun asset-referenced token (ART) autorisé. Un EMT vise généralement une valeur de référence unique, souvent une monnaie officielle. Un ART peut reposer sur un panier de valeurs ou d’autres références.
Ces données ne signifient pas qu’il n’existe que 39 stablecoins disponibles en Europe. Ces données portent sur les émissions enregistrées dans les catégories concernées à cette date. Le segment autorisé reste surtout peu profond. Ce périmètre limite donc les conclusions économiques sur une future extension de MiCA 2.
Le rendement des stablecoins soulève un risque d’arbitrage
MiCA interdit aux émetteurs de certains stablecoins réglementés de rémunérer directement leur détention. Pourtant, un détenteur peut déposer ces mêmes jetons auprès d’un service de lending. Il reçoit alors un rendement d’une autre structure. L’EBA y voit un possible arbitrage réglementaire à analyser.
L’autorité propose aussi d’étudier des restrictions pour les prestataires réglementés qui faciliteraient le lending de stablecoins. Ces jetons pourraient relever de MiCA, si leurs émetteurs n’ont pas les autorisations requises. Les informations fournies ne précisent ni les jetons visés, ni les exceptions, ni le mécanisme exact. MiCA 2 ne peut donc pas être présenté comme une interdiction générale du rendement sur stablecoins.
Les données disponibles ne quantifient pas les risques de lending
Le constat portant sur 16 États membres et les décomptes d’EMT ou d’ART ne décrivent pas le même objet. Le premier établit la présence de services intermédiés ; les seconds concernent des autorisations d’émission. Les rapprocher ne permet pas de calculer une exposition ou une probabilité de défaut.
Les informations disponibles ne fournissent ni volume de prêts, ni montant de liquidations, ni taux de défaut. Elles n’indiquent pas non plus la part des services DeFi accessibles depuis des entreprises européennes. La matière disponible décrit un besoin de qualification juridique. Elle ne chiffre aucune hausse du risque qui justifierait, à elle seule, une nouvelle réglementation crypto en Europe.
Commission européenne : le rapport MiCA attendu avant le 30 juin 2027
La suite dépend de la Commission européenne, et non des seules recommandations de l’EBA et de l’ESMA. Une proposition devra ensuite suivre le processus législatif européen avant toute application aux entreprises ou aux utilisateurs.
Le calendrier du rapport MiCA fixe le prochain point de contrôle
La séquence annoncée reste longue. Elle comprend les recommandations des superviseurs, l’analyse de la Commission, une éventuelle proposition législative, puis l’examen par le Parlement européen et le Conseil. Employer MiCA 2 permet de désigner ce chantier, mais aucun second règlement n’existe juridiquement à ce stade.
La Commission doit remettre son rapport sur l’application de MiCA au plus tard le 30 juin 2027. Il pourra être accompagné d’une proposition législative. Ce document indiquera si le lending, le borrowing, le staking ou l’accès à la DeFi figurent dans le texte envisagé.
Les passerelles commerciales seraient les premières exposées
Les premières concernées pourraient être les entreprises qui combinent une interface, la garde de cryptomonnaies, une sélection de produits et l’accès à des protocoles DeFi. Leur situation dépendrait de la définition retenue, de leur degré d’intervention et de leur rôle commercial. Un wallet non custodial ne peut pas être assimilé automatiquement à une passerelle réglementée.
Pour les utilisateurs, les conséquences possibles touchent l’information avant un dépôt, la liquidation et l’identité de l’entité responsable. Côté prestataires, le débat concerne une éventuelle autorisation, les contrôles d’adéquation et l’information sur les risques liés aux rendements. Ces obligations restent hypothétiques tant que MiCA 2 n’a pas donné lieu à un texte.
La classification des tokens reste un autre chantier décisif
L’ESMA souhaite pouvoir rendre des avis contraignants sur la classification des crypto-actifs, notamment pour les produits hybrides. Un même token peut relever de MiCA, du régime des EMT ou des ART. Il peut aussi relever de MiFID s’il constitue un instrument financier, ou d’un autre cadre national.
L’objectif est d’éviter qu’un même produit reçoive des traitements différents selon les États membres. Aucun projet de texte ne précise encore l’étendue de ce pouvoir ni son articulation avec les autorités nationales. La future réforme dépendra donc autant de ces règles de classification que des mesures éventuellement retenues sur le lending.
Questions fréquentes sur MiCA 2
MiCA 2 reste un raccourci : la consultation de la Commission européenne sur le réexamen du règlement MiCA s’est achevée le 30 septembre 2026, sans créer de nouvelles obligations. La révision évoquée sous le nom de MiCA 2 pourrait plutôt viser les intermédiaires identifiables qui distribuent, commercialisent ou rendent ces services accessibles aux clients européens.
L’EBA et l’ESMA ont toutefois remis des recommandations qui élargissent le débat au prêt, à l’emprunt et aux entreprises facilitant l’accès aux protocoles DeFi.. L’EBA recommande d’étudier l’ajout de l’intermédiation en crypto lending et borrowing parmi les services réglementés. L’ESMA se concentre sur l’entreprise qui rend la DeFi accessible à un client.
L’EBA et l’ESMA ont remis des recommandations sur le prêt et l’emprunt. Sous l’étiquette MiCA 2 , Bruxelles examine donc une forme d’intermédiation financière construite sur les crypto-actifs.. Ce périmètre limite donc les conclusions économiques sur une future extension de MiCA 2 .. L’EBA recommande d’étudier l’ajout de l’intermédiation en crypto lending et borrowing parmi les services réglementés.
Disclaimer : cet article est fourni à titre informatif et ne constitue pas un conseil en investissement. Les cryptomonnaies sont des actifs volatils. Faites vos propres recherches avant toute décision.