


Le 22 septembre 2026, Michael Selig, président de la CFTC, a appelé les marchés américains à se préparer aux cryptomonnaies avec une « tokenisation de masse ». Il a aussi évoqué des opérations disponibles 24 heures sur 24, 7 jours sur 7. Le propos n’annonce pas une migration immédiate de Wall Street vers la blockchain. Il déplace toutefois le débat réglementaire.
Pour les cryptomonnaies, l’enjeu dépasse la spéculation. Il concerne le règlement, les garanties et la circulation du dollar entre institutions. La promesse technique est réelle. La capacité à absorber les risques en continu reste à démontrer.
Points clés sur cryptomonnaies, CFTC et crypto RWA :
- Pour la CFTC, la blockchain est une infrastructure de marché, non un simple canal spéculatif.
- Les usages institutionnels les plus crédibles se concentrent aujourd’hui sur le collatéral tokenisé et les stablecoins.
- Le trading continu peut toutefois accélérer les défaillances sans règles durables ni contrôles adaptés.
La CFTC ouvre le chantier des cryptomonnaies
Le discours de Michael Selig fait évoluer le vocabulaire à Washington. La tokenisation (crypto RWA) devient une piste d’évolution des mécanismes de marché américains.
La propriété, pas la nature du titre
Une action ou un bon du Trésor tokenisé ne devient pas automatiquement une nouvelle cryptomonnaie. Il peut conserver ses droits économiques et son statut juridique. La blockchain enregistre alors la propriété, organise le transfert et accélère le règlement.
Cette nuance compte. Les institutions ne cherchent pas nécessairement à créer davantage de jetons négociables. Elles cherchent surtout à réduire les délais opérationnels, les frictions entre intermédiaires et l’immobilisation de liquidités.
Le président de la CFTC décrit une finance on-chain où les instruments traditionnels circuleraient plus vite. La déclaration donne une orientation politique. Elle n’impose pas de tokeniser les actions, obligations ou contrats dérivés.
Le collatéral devient le cas d’usage central
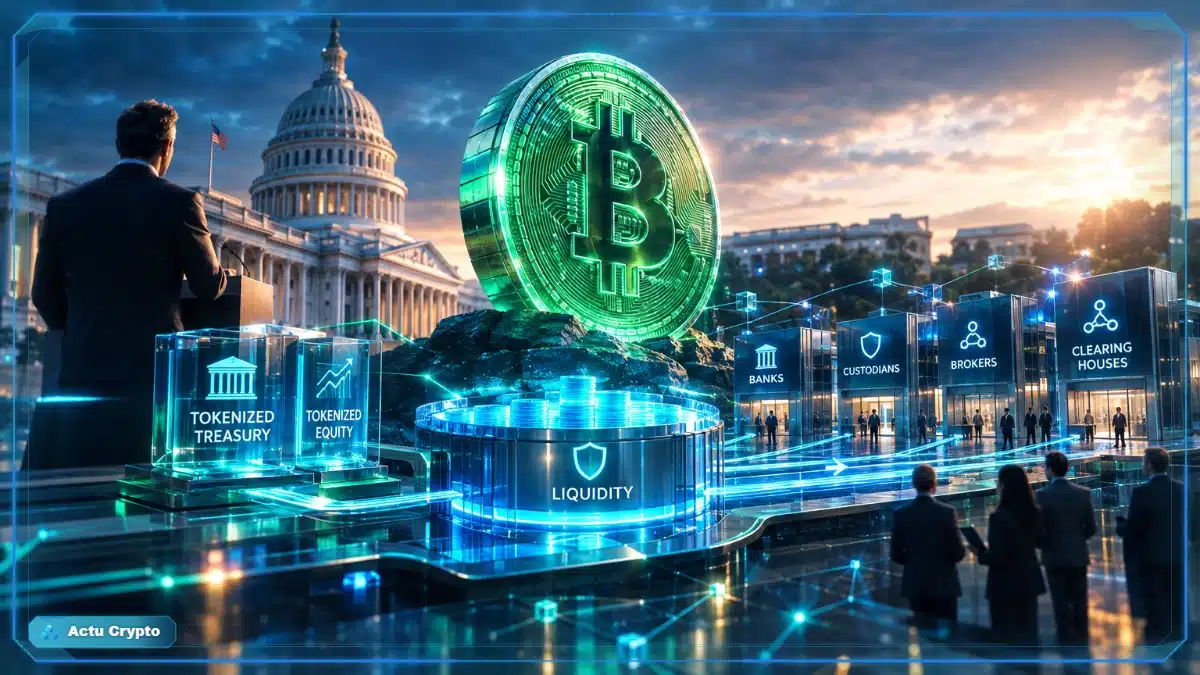
Sur les dérivés, le collatéral doit passer entre banques, conservateurs, courtiers et chambres de compensation. Chaque délai peut peser sur la liquidité disponible lors d’un épisode de tension.
Un registre partagé pourrait permettre de mobiliser une garantie presque en temps réel. C’est le bénéfice avancé par la CFTC. Un transfert plus rapide n’élimine pas les risques de crédit, d’erreur de valorisation ou de défaut d’un participant.
La garde reste un point sensible. Le choix d’un wallet crypto, les droits de signature et les procédures de récupération deviennent des enjeux opérationnels majeurs. La technologie seule ne suffit pas.
Les données réglementaires derrière ce mouvement
Les déclarations de septembre s’inscrivent dans une série d’initiatives plus concrètes. Elles montrent une expérimentation graduelle, encadrée par les pouvoirs existants des autorités américaines.
Des mesures limitées, non universelles
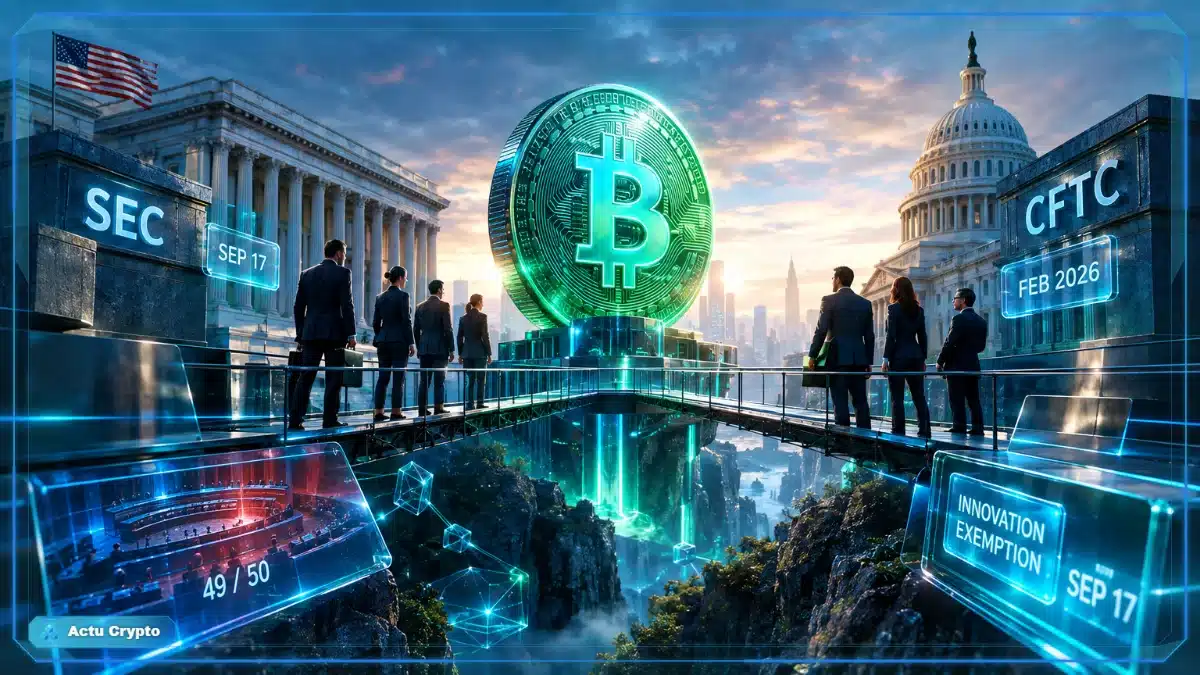
En février 2026, la division de la CFTC dédiée aux participants de marché a réémis une position de non-action. Elle vise certains actifs utilisés comme collatéral auprès des futures commission merchants. Cette position ne transforme pas tous les stablecoins en garanties admises sur tous les marchés.
La différence est majeure pour le marché crypto. Une position de non-action peut réduire le risque réglementaire dans un périmètre précis. Elle ne vaut ni autorisation générale ni cadre législatif stable. Les ressources de la CFTC sur les cryptomonnaies distinguent son champ de compétence de celui de la SEC.
Les stablecoins intéressent les chambres de compensation. Ils pourraient permettre des transferts en dollars hors des horaires bancaires. Leur qualité dépend de la réserve, de la convertibilité et de la gouvernance de l’émetteur. Elle dépend aussi de la possibilité de bloquer ou racheter les jetons.
SEC et CFTC avancent par tests
Le 17 septembre, la SEC a adopté une Innovation Exemption temporaire et conditionnelle. Elle concerne certaines plateformes on-chain d’actions américaines tokenisées, les Tokenized Securities Venues. L’expérimentation vise un périmètre ciblé. Elle n’ouvre pas la cote américaine à la blockchain de façon générale.
La coordination implicite entre la SEC et la CFTC est importante, car les frontières juridiques restent complexes. Un même montage peut mêler titre financier, dérivé, stablecoin et service de conservation. Les cryptomonnaies n’effacent pas cette séparation des compétences.
Le blocage du CLARITY Act accentue ce rôle des agences. Le 15 septembre, la motion de clôture au Sénat a échoué : 49 voix contre 50, loin des 60 requises. Les régulateurs peuvent agir par guidance et exemptions. Ils peuvent aussi modifier ces outils plus facilement qu’une loi.
Le trading continu redéfinit les risques
La possibilité de négocier sans interruption est déjà familière aux plateformes de Bitcoin et d’Ethereum. Pour les marchés régulés, son extension soulève une question : qui surveille, valorise et liquide les positions à toute heure ?
Le 24/7 ne convient pas à tous les contrats
Le 29 mai 2026, la CFTC a publié une guidance sur le trading, la compensation et le règlement continus. En juin, elle a aussi ouvert une consultation sur l’extension éventuelle du trading permanent à certains contrats futures énergétiques.
Cette approche ne traite pas tous les produits de la même manière. Les dérivés crypto reposent sur une infrastructure mondiale déjà active la nuit et le week-end. Le pétrole, les matières agricoles et les instruments liés à une livraison physique dépendent de chaînes logistiques. Leurs références de prix ne fonctionnent pas toujours en continu.
La CFTC a ainsi temporairement arrêté l’examen d’un projet de futures sur le pétrole négociables 24/7 chez CME. Une séance permanente exige une surveillance ininterrompue des abus, des appels de marge et des procédures de défaut. C’est la vraie difficulté révélée par cette prudence.
Une volatilité potentiellement plus rapide
Un marché ouvert en continu peut fluidifier les ajustements, mais aussi raccourcir le temps de réaction lors d’un choc. Des liquidations automatiques mal calibrées ou une interruption technique peuvent se propager avant qu’un opérateur humain ne puisse intervenir.
Le cours du Bitcoin ou le cours d’Ethereum ne constituent donc pas une preuve suffisante de l’adoption institutionnelle. Ils peuvent réagir à l’anticipation réglementaire, sans que les mécanismes de règlement tokenisés soient déjà déployés à grande échelle.
Les usages institutionnels sur chaîne devront aussi prouver qu’ils créent une demande économique durable. L’enquête sur XRP Ledger conduit à la même réserve : des pilotes ne prouvent pas un effet direct sur un jeton ou son prix.
Les cryptomonnaies face au test opérationnel
Le fait établi est réglementaire : les autorités américaines examinent désormais la tokenisation, les stablecoins et le trading continu comme des composants possibles de l’infrastructure financière. Ce n’est pas encore une bascule de Wall Street vers la blockchain.
La limite demeure nette. Aucun calendrier global n’existe, les exemptions restent conditionnelles et le Congrès n’a pas fixé de cadre durable. Avant une adoption large, les cryptomonnaies devront démontrer la robustesse de leur conservation, de leur interopérabilité et de leurs contrôles de risque.
Les règles publiées après les consultations de la CFTC fourniront le prochain signal mesurable. Les conditions imposées aux plateformes par la SEC et d’éventuels progrès législatifs compteront aussi. C’est sur ces textes, plus que sur les annonces, que se jouera la portée réelle de la tokenisation.
FAQ : Cryptomonnaies, stablecoins euro et réglementation MiCA
La CFTC y voit un moyen potentiel d’accélérer le transfert et le règlement de garanties financières. Le discours de Michael Selig du 22 septembre 2026 montre que le sujet est traité comme une évolution d’infrastructure, pas seulement comme une expérimentation liée aux cryptomonnaies. Aucun déploiement généralisé n’a toutefois été décidé.
Non, pas de façon universelle. La position de non-action réémise par la CFTC en février 2026 couvre certains usages et certains acteurs, sous conditions. Elle ne vaut pas autorisation générale pour tous les stablecoins, tous les courtiers ou toutes les chambres de compensation américaines.
Le trading continu exige une gestion permanente des marges, des liquidations, des défauts et des incidents techniques. Cette exigence convient plus facilement à certains dérivés crypto qu’aux contrats liés à des livraisons physiques. La suspension du projet de futures pétrole 24/7 de CME illustre cette réserve réglementaire.
Disclaimer : Cet article est fourni à titre informatif et ne constitue pas un conseil en investissement. Les cryptomonnaies sont des actifs volatils. Faites vos propres recherches avant toute décision.