


Le 25 août 2026, la SEC a soumis à l’OIRA un projet de réforme sur la conservation de cryptomonnaies par les institutions américaines. Au 22 septembre, le dossier reste en examen. Il peut toutefois redéfinir l’accès des fonds, advisers et courtiers à Bitcoin.
La custody crypto SEC ne constitue donc pas encore une autorisation générale pour les banques ou les brokers. Le texte détaillé sera décisif et n’est pas attendu avant octobre 2026. Viendront ensuite la consultation, puis un éventuel vote final.
Points clés sur custody crypto SEC :
- Cette réforme pourrait clarifier qui pourra conserver des cryptomonnaies pour des clients institutionnels.
- Deux dossiers distincts visent les advisers et les broker-dealers.
- Aucune règle finale ne permet encore de changer les pratiques immédiatement.
Custody crypto SEC : un projet encore en examen
Le signal réglementaire existe, mais son effet pratique reste différé. La SEC prépare une révision de règles construites pour les titres et les infrastructures financières classiques.
Le dossier RIN 3235-AN46
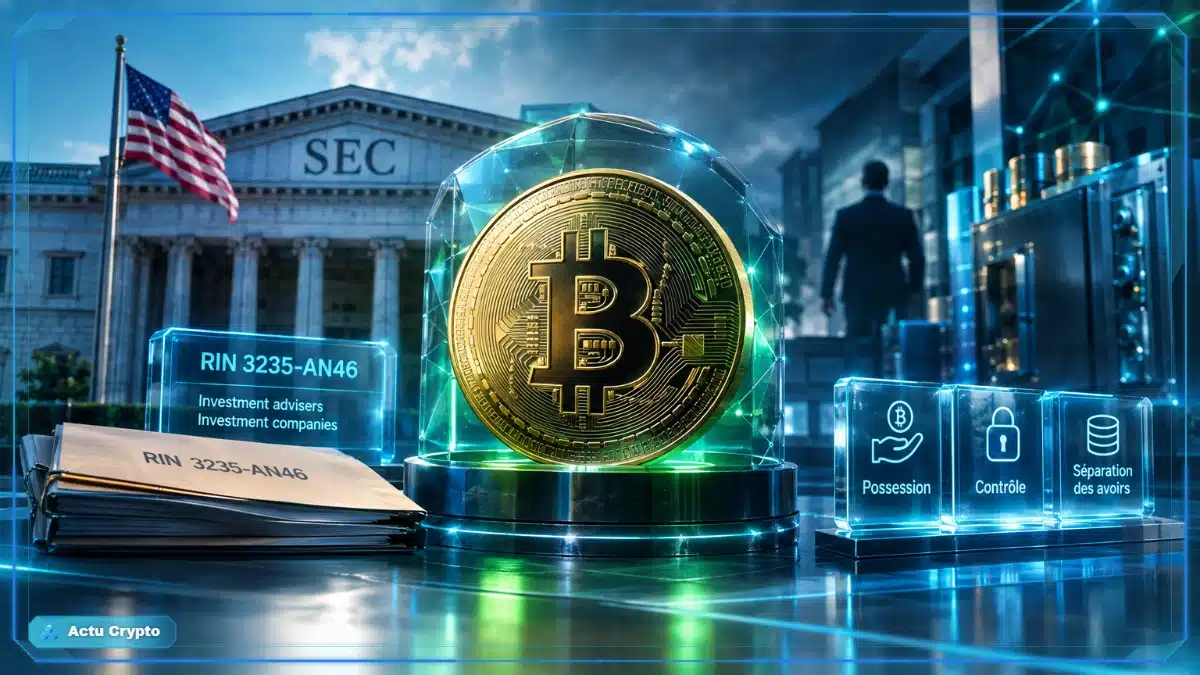
Référencé RIN 3235-AN46, le texte principal vise les investment advisers et les investment companies. Cette initiative doit répondre à une difficulté propre aux cryptomonnaies. Une clé privée peut suffire à déplacer les fonds.
La custody crypto SEC devra préciser plusieurs notions : possession effective, contrôle et séparation des avoirs clients. Elle devra aussi couvrir la sécurité des clés et la responsabilité en cas d’incident. Cette architecture repose sur le statut de qualified custodian.
Le calendrier fédéral envisage un Notice of Proposed Rulemaking en octobre. Cette étape ouvre la proposition à la consultation. Elle ne crée ni obligation définitive ni droit nouveau pour les institutions.
Une rupture avec le texte de 2023
Ce chantier ne ressuscite pas mécaniquement la Safeguarding Rule proposée en février 2023 sous Gary Gensler. La Commission a retiré ce texte le 12 juin 2025, sans l’avoir adopté.
La distinction compte. Le débat dépasse le durcissement général des obligations des gestionnaires. L’enjeu porte sur des mécanismes de conservation adaptés aux cryptomonnaies, sans relâcher la protection des clients.
Custody crypto SEC : les dossiers et dates clés
Les informations publiques établissent un calendrier, sans permettre d’anticiper le contenu final. Les institutions ont intérêt à séparer les annonces, les déclarations du personnel et les règles juridiquement applicables.
Deux chantiers réglementaires séparés
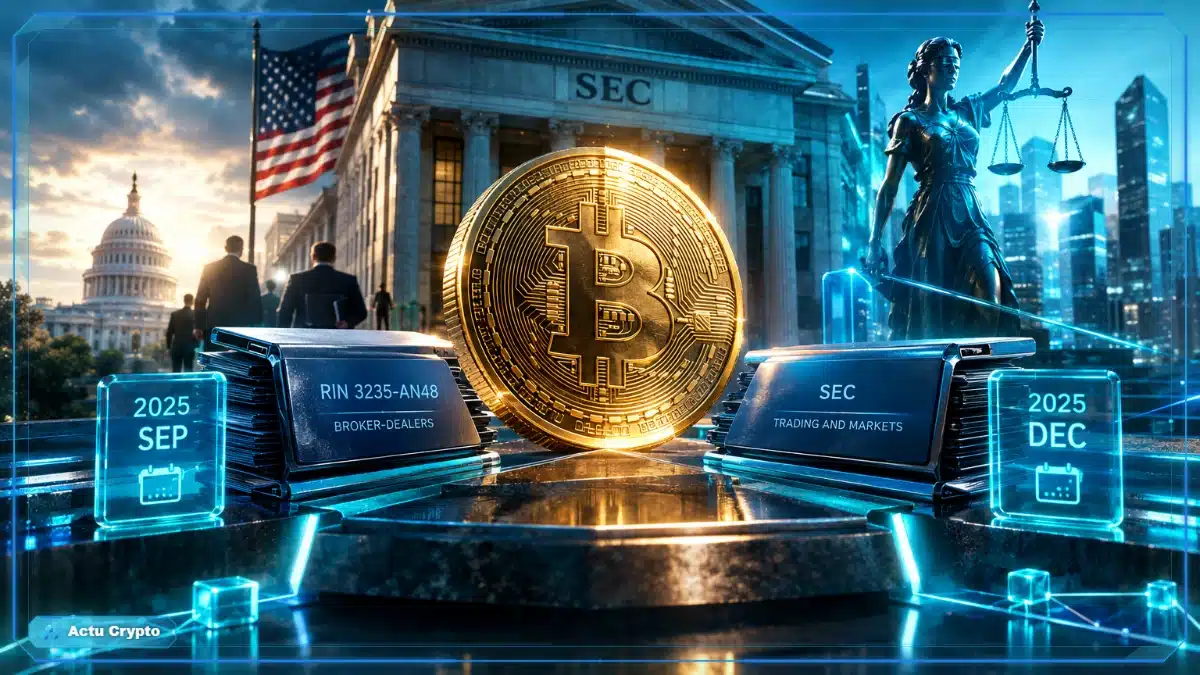
Un second dossier, RIN 3235-AN48, concerne les broker-dealers qui manipulent des cryptomonnaies. Il couvre leurs exigences financières, les registres, le reporting et les modalités de conservation.
Cette séparation exclut l’idée d’un cadre unique pour les fonds, les gestionnaires, les courtiers et les banques. Chaque catégorie d’intermédiaire pourrait conserver des obligations différentes, même lorsqu’elle propose des services proches à ses clients.
La SEC avait déjà publié des solutions limitées. En septembre 2025, le personnel de la SEC a écarté toute recommandation de poursuites contre certains advisers ou fonds. Ils devaient utiliser des state-chartered trust companies, sous conditions précises.
Des indications, pas des règles
En décembre 2025, la Division of Trading and Markets a publié une déclaration. Elle porte sur la conservation de crypto asset securities par les broker-dealers. Le document précise que la Commission ne l’a adopté ni comme règle ni comme règlement.
Cette nuance limite la portée de ces textes. Ces textes réduisent une part de l’incertitude opérationnelle. Ils ne tranchent pas durablement les questions de faillite, de sous-conservation ou de propriété des clés. Les ressources officielles de la SEC sur les crypto-actifs permettent de suivre ces publications.
Bitcoin, brokers et tokenisation : les usages visés
La réforme intéresse surtout les établissements qui veulent réunir trading, conservation et services de marché. La coexistence de Bitcoin et des jetons hors droit des titres avec les produits financiers traditionnels pose problème.
Le cas particulier des crypto non-securities
Un broker-dealer peut proposer, au sein d’une même organisation, des actions, des titres tokenisés, des crypto asset securities et du Bitcoin. Or ces catégories ne relèvent pas nécessairement des mêmes règles, ni des mêmes mécanismes de contrôle.
Une clarification de la custody crypto SEC pourrait éviter à certaines institutions de créer des structures juridiques séparées pour chaque type de cryptomonnaie. Rien ne garantit pourtant que la SEC retienne cette voie, ni qu’elle accepte tous les modèles de conservation.
Pour les clients, la question dépasse la technique. Il faut savoir qui détient les clés et quels recours les clients peuvent exercer si le prestataire échoue. Il faut aussi vérifier comment l’entreprise sépare les avoirs de son bilan. Le choix d’un wallet crypto ou d’un dépositaire professionnel repose d’abord sur ces garanties.
La tokenisation rend le sujet pressant
Le 17 septembre 2026, la SEC a accordé une Innovation Exemption temporaire à certaines plateformes. Elle concerne la négociation on-chain d’actions NMS tokenisées. Cette mesure reste distincte des règles de conservation.
Elle révèle pourtant l’interdépendance des briques de marché. Une action tokenisée peut se négocier. Sans règles solides sur la conservation, le règlement et la protection des clients, son adoption institutionnelle restera limitée. La tokenisation des actifs dépend de cette cohérence réglementaire.
Le texte d’octobre sera le vrai test
Après l’échec procédural du CLARITY Act au Sénat, le 15 septembre, le projet pourrait gagner en importance. Le vote a compté 49 voix contre 50, loin des 60 voix requises pour avancer.
La SEC peut agir sur ses compétences existantes, mais elle ne peut pas remplacer une loi du Congrès. Le futur texte devra rester dans les limites de son mandat. Cette contrainte pourrait nourrir des critiques ou des contestations.
À ce stade, la custody crypto SEC dessine une direction, non une permission opérationnelle. Plusieurs détails manquent : les custodians admissibles, les clés privées, les sous-custodians et la séparation des actifs en cas de faillite.
La publication d’une proposition sera le prochain repère mesurable. Elle indiquera si la SEC rapproche réellement les standards institutionnels de la réalité technique des cryptomonnaies. Sinon, elle ajoutera surtout des contraintes aux acteurs déjà présents.
FAQ : Custody crypto SEC, agenda et dossiers
Il devient important car le projet RIN 3235-AN46 est en examen à l’OIRA depuis le 25 août 2026. Une proposition attendue autour d’octobre peut préciser les conditions de conservation pour les fonds et gestionnaires américains. L’échec procédural du CLARITY Act renforce aussi le poids des initiatives des régulateurs fédéraux.
La SEC prépare au moins deux dossiers distincts. Le RIN 3235-AN46 vise les investment advisers et les fonds ; le RIN 3235-AN48 concerne les broker-dealers. Cette séparation signifie qu’un même modèle de conservation ne bénéficiera pas forcément aux mêmes conditions selon le statut réglementaire de l’intermédiaire.
Aucune règle finale n’est adoptée à ce stade. La publication d’une proposition ouvrira encore une consultation publique, puis une analyse des commentaires et possiblement un vote. Les exigences sur les clés privées, les sous-custodians, l’insolvabilité et la séparation des avoirs clients ne sont pas encore connues.
Disclaimer : Cet article est fourni à titre informatif et ne constitue pas un conseil en investissement. Les cryptomonnaies sont des actifs volatils. Faites vos propres recherches avant toute décision.


